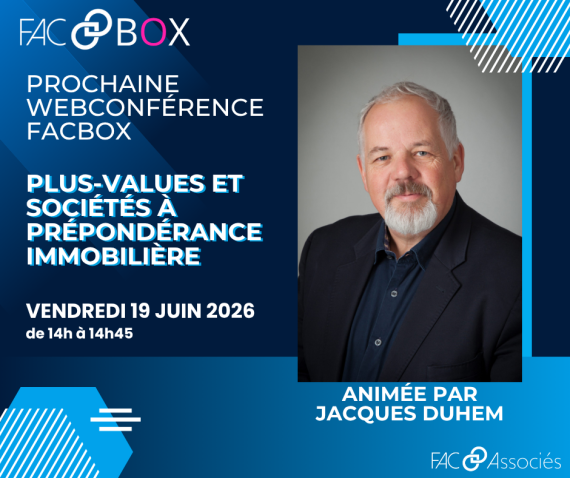
Plusieurs dispositions du CGI proposent une définition de la société à prépondérance immobilière (SPI). Cependant, selon l’impôt applicable cette définition peut être différente. Il n’existe donc pas de définition unique.
Nous aborderons les règles applicables d’une part aux plus-values des particuliers et d’autre part à celles applicables aux plus-values professionnelles à la lumière des jurisprudences.