I. Les faits
La SAS [F] a fait l’objet d’une vérification de comptabilité. A l’issue de ce contrôle, l’administration a remis en cause, sur le terrain de l’abus de droit, l’exonération, sous déduction d’une quote-part de frais et charges de 5%, des dividendes qu’elle a perçus, provenant de sa filiale, la SA [H], dans le cadre du régime mère-fille prévu par les dispositions des articles 145 et 216 du CGI.
La société civile immobilière [CD] a cédé, le 4 février 2008, l’immeuble qu’elle exploitait, réalisant une plus-value de cession de 8 193 207€. Clôturant ses comptes par anticipation, la SCI a décidé, le 30 novembre 2008, de verser un acompte sur dividendes de 8 309 413 €. En application du régime des sociétés mère et filiales, cette distribution, comptabilisée en produits dans les comptes de sa société mère, a été, après application de la quote-part légale de frais et charges de 5 %, déduite de son résultat fiscal pour un montant net de 7 893 942 euros.
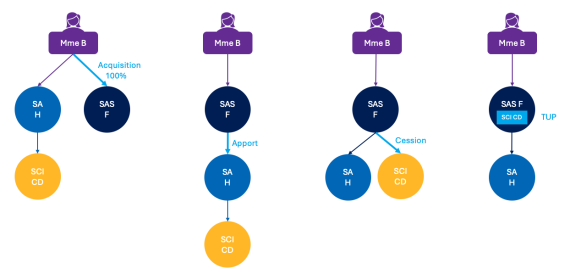
Madame [B] qui contrôle un groupe de sociétés dont font partie la SCI [CD] et la SA [H], a acquis, le 4 décembre 2008, la SAS [F], société qui était en sommeil depuis 1999, en en devenant la nouvelle et unique associée.
Le 19 décembre 2008, Madame [B] a apporté à la SAS [F] 93,7 % du capital, de la SA [H] valorisé à 8 640 780 euros.
Le 23 décembre 2008, la SA [H] et le fils de Madame [B] ont cédé leurs parts dans la SCI [CD] à la SAS [F]
Le même jour, la SCI [CD]a fait l’objet d’une transmission universelle de patrimoine au profit de la SAS [F] avec effet rétroactif.
Le 31 décembre 2008, la SA [H] a versé un acompte sur dividendes de 7 500 000 euros, dont 7 032 000 euros au profit de la SAS [F].
Concomitamment, la SAS [F] a constitué une provision pour dépréciation des titres de participations de la SA [H] pour un montant de 7 500 000 euros.
A la clôture de l’exercice 2008, la SAS [F] appliquant le régime des sociétés mères prévu aux articles 145 et 126 du CGI, a retranché de son bénéfice net total la somme de 6 680 400 euros correspondant au montant des dividendes perçus sous déduction de la quote-part de frais et charges de 5%.
L’administration a refusé l’application de ce régime aux dividendes perçus par la société requérante, en réintégrant à son résultat imposable cette somme de 6 680 400 euros.
L’administration a estimé que la société avait recherché le bénéfice d’une application littérale des dispositions relatives au régime des sociétés mères allant à l’encontre des objectifs poursuivis par le législateur.
Schémas simplifiés s’inspirant des faits réels pour aider à la compréhension :