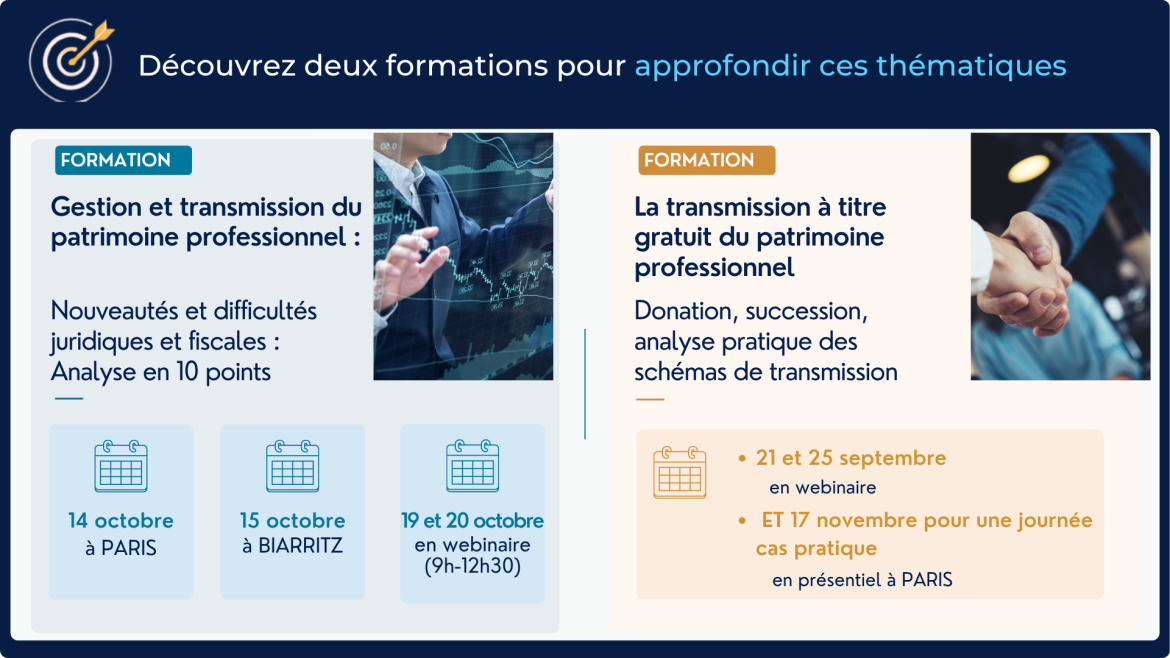
Les deux dernières lois de finances comportaient de nombreuses nouveautés touchant la gestion et la transmission du patrimoine professionnel.
La lecture à chaud de ces textes a le plus souvent fait ressortir trois sentiments :
- Une absence de clarté rédactionnelle ;
- Des incertitudes quant aux champs d’application et aux applications ;
- Une inadéquation entre l’objectif affiché lors de l’adoption du texte et ses effets probables.
On retiendra ici six mesures phares :
- La création puis la pérennisation de la CDHR (contribution différentielle sur les hauts revenus) ;
- La possibilité, dans certains cas, d’amortir des fonds de commerce ;
- Les aménagements du dispositif Dutreil transmission ;
- La refonte du mécanisme fiscal applicable aux opérations d’apport/cession ;
- L’apport en société d’une entreprise individuelle ayant opté pour l’IS ;
- La réduction d’impôt Madelin pour souscription au capital de PME.
Aussi les commentaires administratifs relatifs à ces nouveautés étaient attendus… Et au cœur d’un été météorologiquement torride, Bercy a publié ses éclairages, apportant à cette occasion un peu de fraicheur !
Tableau récapitulatif
| Sujets | Références BOFiP | Dates | Liens |
| La création puis la pérennisation de la CDHR | BOI-IR-CDHR | 30/06/26 | LIEN |
| Possibilité, dans certains cas, d’amortir des fonds de commerce | BOI-BA-BASE-20-30
BOI-BNC-BASE-50 BOI- BIC-AMT-10 |
05/08/26 | LIEN |
| Aménagements du dispositif Dutreil transmission | BOI-ENR-DMTG-10-29-40 | 10/08/26 | LIEN |
| Refonte du mécanisme fiscal applicable aux opérations d’apport/cession | BOI-RPPM-PVBMI-30-10-60 | 10/08/26 | LIEN |
| Apport en société d’une entreprise individuelle ayant opté pour l’IS | BOI-BIC-CHAMP 70
BOI-BIC-PVVM 40-20 |
19/08/26 | LIEN |
| Réduction d’impôt Madelin pour souscription au capital de PME | BOI-IR-RICI-90
BOI-IR-RICI-100 BOI-IR-RICI-110 BOI-IR-RICI-120 |
27/07/26 | LIEN |